
Como declarar o Lucro de uma Empresa MEI na Declaração IRPF?
Saber como calcular o lucro do MEI para imposto de renda é essencial para quem precisa preencher a declaração de forma correta e sem complicações. Compreender esse cálculo evita problemas com a malha fina e garante o correto lançamento dos valores.
A pessoa física que possui MEI, em sua DIRPF informará apenas o lucro, que é rendimento isento e não tributável. Na condição de MEI, o Valor tributável será apenas o valor de 1 Salario minimo por mês. Uma vez que há recolhimento referente a 5% sobre salario minimo que refere ao INSS é pago mensalmente . ex: R$ 1.621,00 x 5% = R$ 81,05
[caption id="attachment_19573" align="alignnone" width="800"]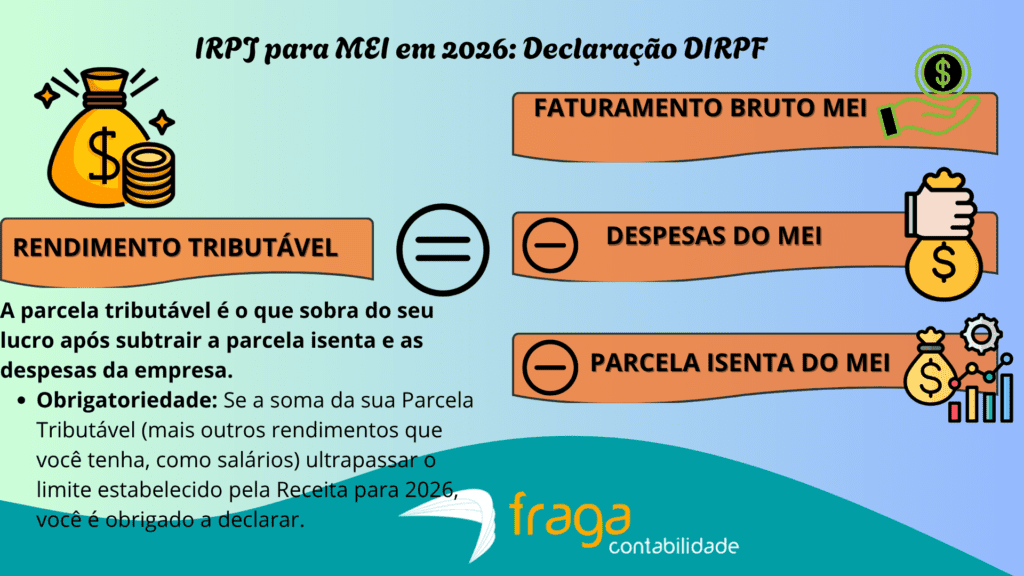 IRPJ para MEI em 2026 Declaração DIRPF[/caption]
O lucro líquido obtido pelo é na operação do seu negócio é isento e não tributável no Imposto de Renda Pessoa Física - IRPF.
Para declarar o lucro de uma empresa MEI (Microempreendedor Individual) na sua Declaração de Pessoa Física (IRPF 2026), você precisa separar o que é rendimento isento do que é rendimento tributável.
O erro mais comum é achar que todo o dinheiro que sai do MEI para o seu bolso é isento. Na verdade, existe um cálculo específico baseado na sua atividade:
1. Cálculo da Parcela Isenta (Presunção de Lucro)
A Receita Federal permite que uma parte do seu faturamento bruto seja isenta de imposto, sem que você precise comprovar despesas (contabilidade simplificada). Os percentuais são:
-
8% para Indústria, Comércio e Transporte de Cargas.
-
16% para Transporte de Passageiros.
-
32% para Serviços em geral (o caso mais comum).
Exemplo Prático (Serviços):
Se o seu MEI faturou R$ 80.000,00 em 2025:
R$ 80.000 x 32% = R$ 25.600,00 (Este valor é isento).
2. Cálculo da Parcela Tributável
A parcela tributável é o que sobra do seu lucro após subtrair a parcela isenta e as despesas da empresa.
Fórmula:

-
Despesas do MEI: Aluguel, luz, internet, mercadorias, taxas do DAS (apenas o que tem nota fiscal em nome da empresa).
-
Se você tem contabilidade (Livro Caixa): Se um contador provar que seu lucro foi maior que os 32%, você pode declarar todo esse lucro como isento.
3. Onde preencher no Programa do IR 2026
| Tipo de Rendimento | Ficha no Programa IRPF | O que informar |
| Parcela Isenta | Rendimentos Isentos e Não Tributáveis | Código 13 (Rendimento de sócio/titular de ME/EPP) |
| Parcela Tributável | Rend. Trib. Recebidos de Pessoa Jurídica | O valor que sobrou após os cálculos acima |
Pontos de Atenção para 2026:
-
Obrigatoriedade: Se a soma da sua Parcela Tributável (mais outros rendimentos que você tenha, como salários) ultrapassar o limite estabelecido pela Receita para 2026, você é obrigado a declarar.
-
DASN-SIMEI: Não confunda a declaração do IRPF (Pessoa Física) com a DASN-SIMEI (Declaração Anual do MEI). Você precisa fazer as duas.
-
Pró-Labore: Se você retira um valor fixo mensal como "salário" do MEI e paga INSS sobre ele, esse valor é 100% tributável.
A parcela da receita bruta que pode ser considerada como lucro líquido, de acordo com o artigo 14 da LC nº 123 de 2006 fica limitada aos percentuais previstos para o lucro presumido. Exemplos:
- 8% para comércio, indústria e transporte de carga;
- 16% para transporte de passageiros;
- 32% para serviços em geral.
Além disso, o MEI, na qualidade de contribuinte, nos termos da legislação do Imposto de Renda, não está isento de apresentar a declaração anual de ajuste de IRPF.
________________________________________________________________________________________________________________________
Confira nossos planos especiais para empresa MEI!

_______________________________________________________________________________________________________
Exemplos práticos para a declaração do IRPF para MEI:
No comércio
R$ 48.050,00 x 8% = 3.844,0):
Diferença do faturamento MEI......... R$ 44.206,00 ( não lançar no IRPF)
Valor não tributável...... R$ 3.844,00 ( lançar no campo de isentos IRPF)
TRIBUTÁVEL ano 2026 ..... R$ 1.621,00 x 12 = R$ 19.452,00 (minha interpretação )
No serviço
R$ 58.820,00 x 32% = 18.822,40:
Diferença do faturamento MEI......... R$ 39.997,60
Valor não tributável .......R$ 18.522,40 ( lançar no campo de isentos IRPF)
TRIBUTÁVEL ano 2026 ..... R$ 1.621,00 x 12 = R$ 19.452,00 (minha interpretação )
Fundamentação:
Art. 14. Consideram-se isentos do imposto de renda, na fonte e na declaração de ajuste do beneficiário, os valores efetivamente pagos ou distribuídos ao titular ou sócio da microempresa ou empresa de pequeno porte optante pelo Simples Nacional, salvo os que corresponderem a pró-labore, aluguéis ou serviços prestados.
§ 1o A isenção de que trata o caput deste artigo fica limitada ao valor resultante da aplicação dos percentuais de que trata o art. 15 da Lei no 9.249, de 26 de dezembro de 1995, sobre a receita bruta mensal, no caso de antecipação de fonte, ou da receita bruta total anual, tratando-se de declaração de ajuste, subtraído do valor devido na forma do Simples Nacional no período.
§ 2o O disposto no § 1o deste artigo não se aplica na hipótese de a pessoa jurídica manter escrituração contábil e evidenciar lucro superior àquele limite.
No caso do comércio irá declarar R$ 3.844,00 como rendimento isento (lucros) o mesmo vale para o serviço referente a R$ 18.522,40.
Clique abaixo:
IRPJ: Dúvidas Frequentes
Imposto de Renda Pessoa Jurídica 2026: MEI, como declarar os rendimentos?
Para declarar os rendimentos do MEI no Imposto de Renda 2026, o microempreendedor deve primeiro realizar o cálculo da parcela isenta sobre o seu faturamento bruto anual. Dependendo da atividade exercida, aplicam-se os percentuais de presunção de lucro, que são de 8% para comércio, 16% para transporte de passageiros e 32% para a prestação de serviços em geral. Esse valor calculado deve ser informado na ficha de "Rendimentos Isentos e Não Tributáveis", utilizando o código específico para lucros e dividendos recebidos pelo titular da empresa.
[caption id="attachment_19574" align="alignnone" width="800"]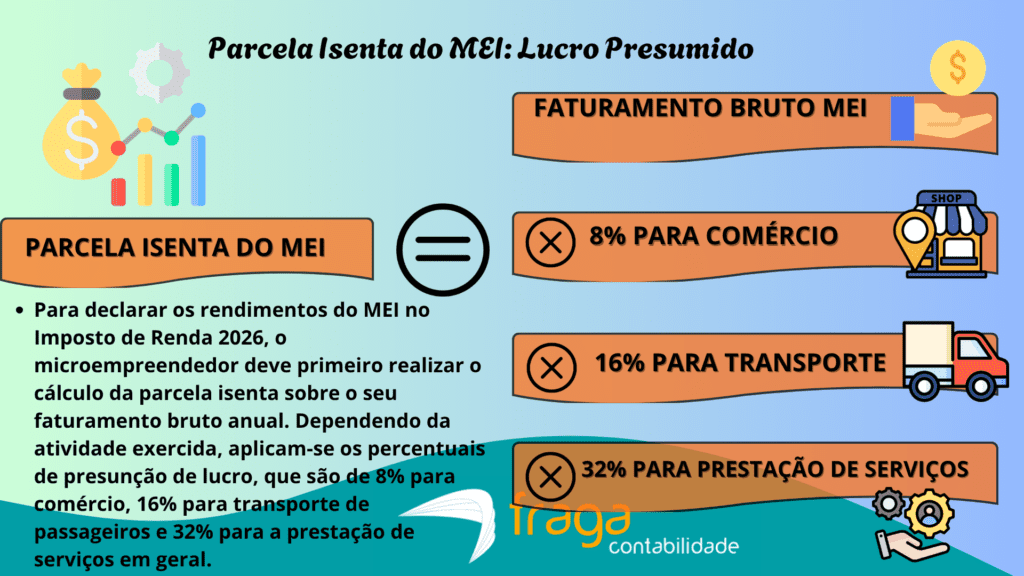 Parcela Isenta do MEI Lucro Presumido[/caption]
A parcela tributável do rendimento é obtida subtraindo-se do faturamento bruto as despesas operacionais comprovadas do negócio e o valor da parcela isenta calculada anteriormente. Se o resultado dessa conta ultrapassar o teto de isenção da Receita Federal para 2026, o valor excedente deve ser obrigatoriamente declarado na ficha de "Rendimentos Tributáveis Recebidos de Pessoa Jurídica". É fundamental que o empreendedor mantenha um controle rigoroso de suas notas fiscais e gastos com aluguel, luz e mercadorias para deduzir corretamente os custos da empresa.
Caso o MEI possua escrituração contábil feita por um contador habilitado, todo o lucro líquido apurado no ano-calendário de 2025 pode ser declarado como isento, independentemente dos percentuais de presunção. Essa estratégia é vantajosa para quem possui margens de lucro elevadas, pois evita que parte da renda seja tributada na Pessoa Física acima dos limites permitidos. Independentemente do modelo escolhido, o preenchimento correto evita inconsistências entre a Declaração Anual do MEI (DASN-SIMEI) e o ajuste anual do IRPF, prevenindo riscos de malha fina.
Assista ao nosso conteúdo exclusivo no YouTube: Fraga - O Canal do Empreendedor
[embed]https://www.youtube.com/watch?v=Svz5mz5aP8M&lc=z12ue1naaoexfprf422hexixpwqljlx4y04.1490984454682768[/embed]
Para o empresário MEI, a declaração do IRPF 2026 exige a separação clara entre o faturamento da empresa e a sua renda como pessoa física. O primeiro passo é calcular a parcela isenta baseada na presunção de lucro, que varia de 8% a 32% conforme o ramo de atividade exercido no ano-calendário de 2025. Esse valor deve ser lançado na ficha de "Rendimentos Isentos", representando o lucro que retorna ao bolso do empreendedor sem a incidência de novos impostos federais.
A parcela tributável é encontrada subtraindo-se o faturamento bruto das despesas operacionais comprovadas do negócio (como aluguel e mercadorias) e também da parcela isenta calculada anteriormente. Se este resultado final, somado a outras rendas que o contribuinte possua, ultrapassar o teto de obrigatoriedade da Receita Federal para 2026, a declaração torna-se indispensável. É crucial que esses dados coincidam exatamente com o que foi informado na Declaração Anual do MEI (DASN-SIMEI) para evitar cair na malha fina.
Caso o microempreendedor conte com o suporte de uma contabilidade formal, ele tem a vantagem de declarar todo o lucro líquido da empresa como rendimento isento na sua pessoa física. Sem um contador, o empresário fica restrito aos percentuais de presunção fixados por lei, o que pode aumentar a base de cálculo do imposto caso sua margem de lucro real seja elevada. Organizar os comprovantes de gastos e os extratos bancários da conta jurídica é a melhor forma de garantir um ajuste anual seguro e econômico em 2026.
O que é um Micro Empreendedor? Saiba mais sobre as especialidades da Fraga Contabilidade!

Saiba mais sobre as nossas especialidades
Assista ano nosso vídeo no YouTube: Fraga - O Canal do Empreendedor
O Microempreendedor Individual (MEI) é o modelo jurídico criado para formalizar profissionais que trabalham por conta própria com faturamento limitado. Ao se registrar, o empreendedor obtém um CNPJ, garantindo acesso a benefícios previdenciários e à emissão de notas fiscais para empresas.
A Fraga Contabilidade é especialista em transformar a gestão desses pequenos negócios, oferecendo suporte completo desde a abertura do CNPJ até o desenquadramento para microempresa. Com foco em redução de custos, a consultoria garante que todas as obrigações fiscais e trabalhistas sejam cumpridas rigorosamente.
Além da conformidade legal, a Fraga oferece soluções em BPO Financeiro e planejamento tributário personalizado para que o empreendedor foque apenas no crescimento das vendas. O atendimento consultivo da equipe permite identificar oportunidades de economia que muitas vezes passam despercebidas no dia a dia do MEI.
A expertise da Fraga em diversos setores do mercado brasileiro assegura uma transição suave e estratégica para quem deseja expandir sua atuação profissional com segurança jurídica. Contar com uma contabilidade especializada é o diferencial necessário para evitar a malha fina e garantir a saúde financeira do seu empreendimento.
Fraga Contabilidade: O Canal do Empreendedor:
Como declarar o lucro de uma empresa MEI na declaração IRPF?
Para declarar o lucro do MEI no IRPF 2026, você deve primeiro calcular a parcela isenta baseada na presunção de lucro sobre o faturamento bruto. Os percentuais são de 8% para comércio, 16% para transporte de passageiros ou 32% para serviços, lançando o resultado na ficha de "Rendimentos Isentos".
O rendimento tributável é o que sobra após subtrair do faturamento bruto as despesas comprovadas do negócio (aluguel, mercadorias, taxas) e a parcela isenta calculada. Se este valor final superar o teto de obrigatoriedade da Receita Federal, ele deve ser informado na ficha de "Rendimentos Tributáveis Recebidos de Pessoa Jurídica".
[embed]https://www.youtube.com/watch?v=K2DkTzpRdEk[/embed]
Caso o empreendedor possua contabilidade formal com um profissional habilitado, ele tem a vantagem de poder declarar todo o lucro líquido como rendimento isento. Sem a escrituração contábil, o contribuinte fica limitado aos percentuais de presunção, o que pode aumentar a carga tributária caso a margem de lucro real seja muito alta.
É fundamental que os valores informados no IRPF coincidam exatamente com os dados transmitidos na Declaração Anual do MEI (DASN-SIMEI) realizada anteriormente. A organização mensal do fluxo de caixa e o arquivamento de notas fiscais de despesas são as melhores práticas para garantir uma declaração segura e evitar o risco de malha fina.
Dicas para declarar o MEI em 2026
Para declarar o MEI em 2026 com segurança, a primeira dica é separar rigorosamente as finanças da pessoa física das movimentações da pessoa jurídica. Utilize relatórios mensais de faturamento bruto e guarde todas as notas fiscais de despesas operacionais, como aluguel, luz e insumos, para abater corretamente do lucro tributável. Essa organização prévia facilita o preenchimento da DASN-SIMEI e evita divergências de valores que poderiam levar a sua declaração direto para a malha fina da Receita Federal.
[caption id="attachment_19576" align="alignnone" width="800"]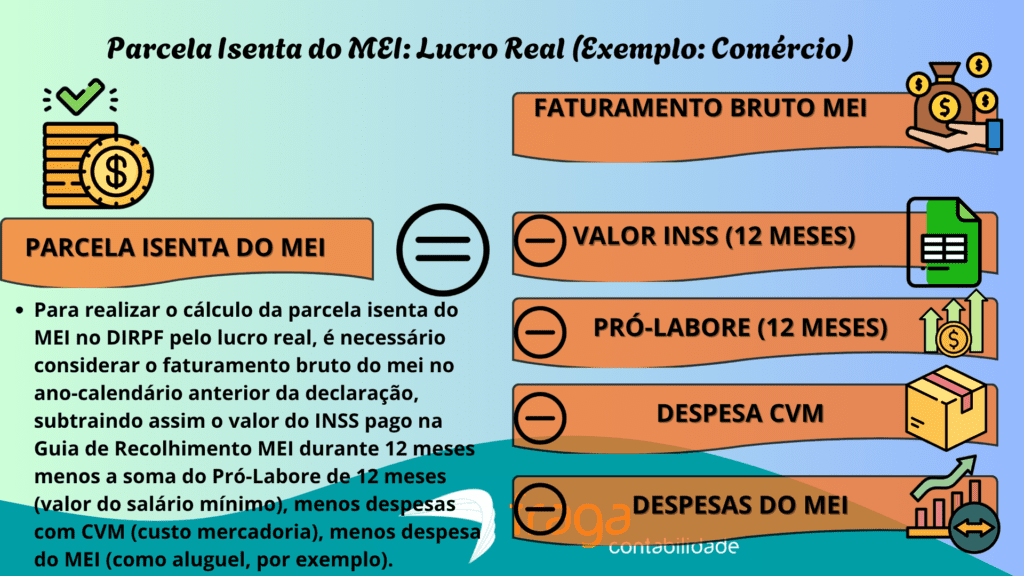 Parcela Isenta do MEI Lucro Real (Exemplo Comércio)[/caption]
A segunda orientação fundamental é realizar o cálculo da parcela isenta com base no seu setor de atuação, aplicando os percentuais de 8%, 16% ou 32%. Lembre-se que o valor que ultrapassar essa presunção de lucro — após subtrair as despesas do negócio — deve ser lançado como rendimento tributável na sua Declaração de Pessoa Física (IRPF). Caso o seu lucro real seja muito superior aos limites de presunção, considere contratar um contador para realizar a escrituração contábil e isentar todo o seu rendimento.
Por fim, fique atento aos prazos de entrega da Declaração Anual do MEI, que geralmente se encerram em maio, e não deixe para a última hora o ajuste anual do IRPF. O cruzamento de dados feito pelo governo está cada vez mais sofisticado, monitorando desde movimentações via Pix até o faturamento declarado nas máquinas de cartão de crédito. Manter a conformidade digital e a transparência nas informações é a melhor estratégia para garantir o crescimento sustentável da sua microempresa e evitar sanções fiscais indesejadas.
Assista ao nosso vídeo em nosso canal
Dicas para declarar o IRPF em 2026
Para declarar o IRPF em 2026 com tranquilidade, a primeira dica é organizar todos os comprovantes de rendimentos e despesas dedutíveis em pastas digitais ou físicas. Separe notas fiscais de serviços médicos, recibos de educação e informes de rendimentos bancários logo no início do ano para evitar a correria de última hora. Ter essa documentação em mãos facilita o preenchimento correto e reduz drasticamente as chances de cair na malha fina por falta de dados.
A segunda orientação fundamental é utilizar o recurso da declaração pré-preenchida, que importa automaticamente informações de fontes pagadoras, despesas médicas e transações imobiliárias. Essa funcionalidade economiza tempo e minimiza erros de digitação, mas exige que o contribuinte tenha uma conta Prata ou Ouro no portal Gov.br. Mesmo com os dados importados, é indispensável revisar cada campo para garantir que todas as informações estejam atualizadas e condizentes com a realidade.
Uma estratégia inteligente para reduzir o imposto a pagar ou aumentar a restituição é simular a escolha entre o modelo simplificado e o completo antes do envio final. O próprio software da Receita Federal apresenta o comparativo em tempo real, indicando qual opção é mais vantajosa de acordo com o volume de suas deduções legais. Lembre-se que gastos com dependentes e planos de previdência do tipo PGBL costumam favorecer quem opta pelo modelo de deduções detalhadas.
Por fim, fique atento aos novos limites de isenção e às atualizações na tabela progressiva que entraram em vigor, pois elas impactam diretamente o cálculo do tributo devido em 2026. Se você possui investimentos em renda variável ou criptoativos, certifique-se de declarar o custo de aquisição e os ganhos de capital seguindo as normas específicas para ativos digitais. A transparência e o cumprimento dos prazos estabelecidos pelo fisco são as melhores formas de manter sua saúde financeira e evitar multas desnecessárias.
Assista ao nosso vídeo em nosso canal
Fraga Contabilidade: Contabilidade no Espírito Santo para declaração de lucro da empresa MEI
Somente a Fraga Contabilidade conta com mais de 50 anos no mercado de contabilidade do Espírito Santo oferecendo serviços e soluções especializados em cada necessidade da sua empresa. Em nossa página de especialidades você pode conferir todas as modalidades contábeis que trabalhamos.
Além disso, temos o nosso aplicativo que permite você organizar todas as atividades contábeis da sua empresa na palma da mão. E o melhor de tudo? O aplicativo da Fraga Contabilidade funciona para iOS e Android! Então não perca mais tempo. Veja os resultados acontecerem para a sua empresa através de nossos serviços.
Quer saber mais? Então entre em contato conosco ou solicite uma proposta personalizada para a sua empresa. Estamos preparados em bem atendê-lo(a) e garantir a todas as áreas da sua empresa eficiência e resultados: seja abertura de CNPJ, desenquadramento do MEI, Holding Familiar, Holding Patrimonial, emissão de notas fiscais ES, dentre outros serviços únicos e exclusivos da Fraga Contabilidade.
Stevens Fraga
Fraga Contabilidade, Vila velha ES
Assuntos relacionados:
escritório de contabilidade es – papel contador, contabilidade tributária – santa maria de jetibá, contabilidade consultiva jaguaré – papel contador, contabilidade de custos sooretama – contador profissional, contabilidade para licitações es – escritório de contabilidade es, cnpj empresas regiao metropolitana es, cnpj empresas conceição da barra, cnpj empreendimenros alegre, cnpj empresas baixo guandu, cnpj empresas ibatiba, cnpj empresas mimoso do sul, cnpj empreendimentos iúna, cnpj empresas vila velha, cnpj empresas santa teresa, cnpj empreas rio bananal, cnpj empresas pancas, cnpj empresas vargem alta, cnpj empresas montanha – prestacao contas, contabilidade para empresas muniz freire – gestão transparente, contabilidade para empresas joão neiva – auditorias empresariais, contabilidade empresas vila valério – emissão de notas fiscais, contabilidade para empresas irupi – prestacao contas, como abrir cnpj empresas es-castelo, conheça melhor contabilidade holding familiar vila velha, conheça melhor contabilidade de custos es, contabilidade – essencial para cafeterias es, contabilidade para empresas de telefonia em domingos martins, contabilidade para padarias espírito santo, contrate contabilidade especializada es, folha de pagamento – contabilidade consultiva es, folha de funcionários – contabilidade tributária são gabriel da palha, melhor contabilidade para empresas es – inovando sempre, obrigações contador para empresas es, salario contador e imposto de renda es, serviços para administração de empresas no es, serviços para conciliação bancária em afonso cláudio es, contabilidade para emissão do DARF em vitória com qualidade.
₿ Tributação de Criptomoedas — Regras Atuais (2026)
A Receita Federal consolidou as regras de tributação de criptoativos. Veja o que é obrigatório em 2026:
- Declaração no IRPF: criptomoedas com saldo acima de R$ 5.000 devem ser declaradas como "bens e direitos" (código 89)
- Ganho de capital: vendas acima de R$ 35.000/mês no total geram tributação: 15% até R$ 5M, 17,5% até R$ 10M, 20% até R$ 30M, 22,5% acima
- Exchanges nacionais: obrigadas a informar à Receita todas as operações (IN RFB 1888/2019 e atualizações)
- Exchanges internacionais: o contribuinte é responsável por declarar e pagar o ganho de capital mensalmente via GCAP
- Staking/rendimentos: devem ser informados como "rendimentos tributáveis"
Tem criptoativos e não sabe como declarar? Fale com a Fraga Contabilidade — orientamos empresários e PF em todo o ES.